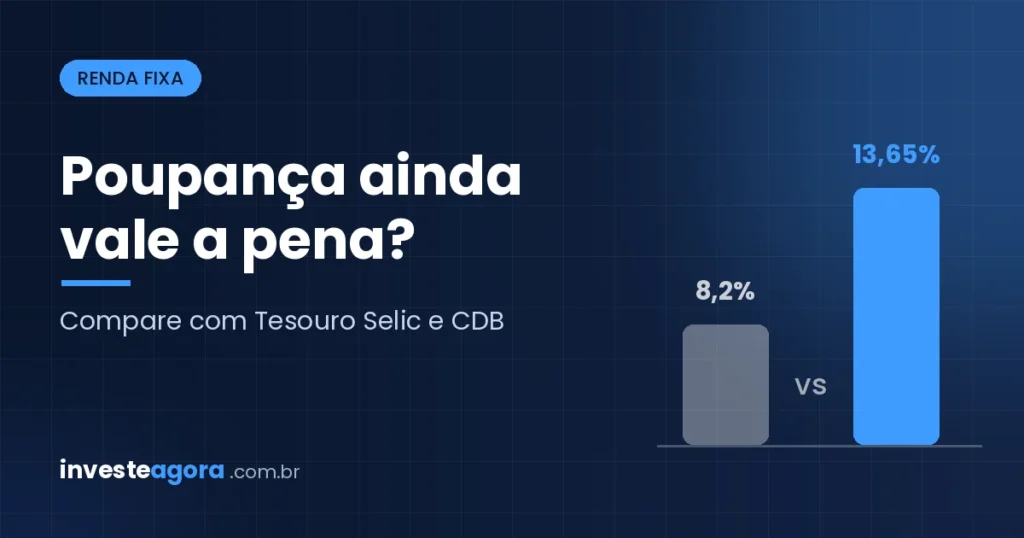
A poupança vale a pena em 2026? Na maioria dos casos, não. Com a Selic em 13,75% ao ano, a poupança rende cerca de 8,2% ao ano, enquanto Tesouro Selic, CDBs de 100% do CDI e LCIs rendem bem mais, mesmo após o imposto de renda, com segurança semelhante e liquidez diária.
- Com a Selic acima de 8,5%, a poupança rende 0,5% ao mês + TR: cerca de 0,66% ao mês e 8,2% ao ano.
- Em 12 meses, R$ 100 mil na poupança rendem cerca de R$ 8.220, contra R$ 11.261 num CDB de 100% do CDI (líquido).
- Um CDB precisa pagar só entre ~71% e ~78% do CDI, conforme o prazo, para empatar com a poupança.
- Poupança e CDB têm cobertura do FGC; o Tesouro Selic é garantido pelo Tesouro Nacional.
- A poupança só se justifica em valores muito pequenos ou por pura conveniência.
Como a poupança rende
A poupança segue uma regra fixada em lei, que depende do nível da taxa Selic. Não é o banco que decide quanto ela paga: o rendimento é o mesmo em qualquer instituição.
A regra atual: 0,5% + TR ou 70% da Selic + TR
- Selic acima de 8,5% ao ano: a poupança rende 0,5% ao mês + TR (Taxa Referencial).
- Selic igual ou abaixo de 8,5% ao ano: a poupança rende 70% da Selic + TR.
Em outubro de 2026, a Selic meta está em 13,75% ao ano, após o Copom cortar de 14% em 16/09/2026. Como está bem acima de 8,5%, vale a primeira regra. Isso cria um teto: por mais alta que a Selic esteja, a poupança não acompanha. Esse é o principal motivo de ela perder para outras aplicações de renda fixa hoje.
Data de aniversário
O rendimento da poupança é creditado uma vez por mês, na data de aniversário do depósito. Se você deposita no dia 10, o rendimento cai todo dia 10. Depósitos feitos nos dias 29, 30 e 31 têm aniversário no dia 1º do mês seguinte.
Se você sacar antes do aniversário, perde o rendimento daquele período. Ou seja, um dinheiro que ficou 25 dias na poupança e foi retirado não rende nada. Em CDBs e no Tesouro Selic, o rendimento é diário.
Depósitos antigos (antes de maio de 2012)
A regra dos 70% da Selic vale para depósitos feitos a partir de 04/05/2012. Os depósitos anteriores seguem sempre 0,5% ao mês + TR, qualquer que seja a Selic. Se você mantém uma poupança muito antiga, esse saldo tem uma regra própria, o que só faz diferença quando a Selic está igual ou abaixo de 8,5%.
Quanto rende a poupança hoje
Com a regra atual, o rendimento da poupança em 2026 está em cerca de 0,66% ao mês, o que equivale a aproximadamente 8,2% ao ano, já considerando a TR. A poupança é isenta de imposto de renda para pessoa física, então esse é o ganho líquido.
Em valores, quanto rende a poupança:
- R$ 1.000: cerca de R$ 6,60 por mês.
- R$ 10.000: cerca de R$ 66 por mês.
- R$ 100.000: cerca de R$ 660 por mês e R$ 8.220 em 12 meses.
Para comparar, o CDI está em cerca de 13,65% ao ano, ou ~1,07% ao mês. Mesmo descontando o IR, a diferença é grande. Se quiser entender o indicador, veja o guia CDI: o que é e como funciona.
Rendimento real: descontando a inflação
O IPCA acumulado em 12 meses está em 4,22%. Descontando essa inflação, o ganho real aproximado em 12 meses fica assim:
- Poupança (8,22%): cerca de 3,8% acima da inflação.
- Tesouro Selic (~R$ 11.100 líquidos em R$ 100 mil): cerca de 6,6% acima da inflação.
- CDB 100% do CDI (R$ 11.261 líquidos): cerca de 6,8% acima da inflação.
- LCI/LCA 90% do CDI (R$ 12.205, isenta): cerca de 7,7% acima da inflação.
A poupança ainda preserva o poder de compra neste cenário, mas o ganho real é cerca de metade do obtido nas alternativas. Lembre que a inflação passada não garante a futura: o IPCA-15 de setembro, por exemplo, subiu 0,70%.
Poupança ou CDB, Tesouro Selic e LCI: comparação
A tabela simula R$ 100.000 aplicados, com CDI de 13,65% ao ano e poupança de 8,22% ao ano. Os valores de CDB já descontam o IR da tabela regressiva; LCI e LCA são isentas para pessoa física em 2026.
| Prazo | Poupança | CDB 100% CDI (líquido) | CDB 110% CDI (líquido) | LCI/LCA 90% CDI | LCI 95% CDI |
|---|---|---|---|---|---|
| 1 mês | R$ 660 | R$ 831 | R$ 914 | R$ 964 | R$ 1.018 |
| 6 meses | R$ 4.029 | R$ 5.120 | R$ 5.650 | R$ 5.927 | R$ 6.266 |
| 12 meses | R$ 8.220 | R$ 11.261 | R$ 12.468 | R$ 12.205 | R$ 12.925 |
| 24 meses | R$ 17.116 | R$ 24.789 | R$ 27.634 | R$ 25.901 | R$ 27.521 |
| 5 anos | R$ 48.435 | R$ 76.163 | R$ 86.808 | R$ 77.856 | R$ 83.636 |
Premissa: taxas constantes. Na prática, a Selic deve cair nos próximos anos, o que reduz o rendimento de todas as opções pós-fixadas. Ainda assim, a vantagem relativa sobre a poupança tende a se manter enquanto a Selic estiver acima de 8,5%.
Poupança ou Tesouro Selic?
Em 12 meses, o Tesouro Selic renderia cerca de R$ 11.100 líquidos sobre R$ 100 mil, já descontados IR e taxa de custódia da B3 (0,20% ao ano, com isenção para o Tesouro Selic até R$ 10 mil). São cerca de R$ 2.880 a mais que a poupança no período.
O Tesouro Selic tem liquidez diária e rendimento diário, e é considerado o investimento de menor risco do país. Para saber como comprar, leia como funciona o Tesouro Direto.
Poupança ou CDB?
Um CDB de 100% do CDI renderia cerca de R$ 3.041 a mais que a poupança em 12 meses, e cerca de R$ 27.728 a mais em 5 anos. Muitos bancos e corretoras oferecem CDBs de liquidez diária pagando 100% do CDI ou mais.
Já LCI e LCA, isentas de IR, podem render ainda mais em prazos curtos, mas costumam ter carência. Veja as diferenças em CDB, LCI e LCA: qual a diferença.
Ponto de equilíbrio: quando o CDB perde para a poupança
Como a poupança é isenta e o CDB paga IR, existe um percentual do CDI abaixo do qual o CDB passa a render menos. A conta é simples: o rendimento líquido do CDB é CDI × percentual × (1 − alíquota de IR). Basta igualar esse valor aos 8,22% da poupança.
| Prazo da aplicação | Alíquota de IR | % do CDI para empatar com a poupança |
|---|---|---|
| Até 180 dias | 22,5% | ~78% |
| 181 a 360 dias | 20% | ~75% |
| 361 a 720 dias | 17,5% | ~73% |
| Acima de 720 dias | 15% | ~71% |
Na prática: um CDB que paga menos de ~78% do CDI, para resgate em até seis meses, rende menos que a poupança. Acima disso, o CDB ganha. Como é comum encontrar CDBs de liquidez diária a 100% do CDI, a poupança fica em desvantagem clara.
E o IOF?
CDB e Tesouro Selic pagam IOF regressivo nos primeiros 30 dias, que reduz bastante o ganho em resgates muito rápidos. A poupança não tem IOF. Esse detalhe pesa apenas para dinheiro que ficará aplicado menos de um mês.
Quando a poupança vale a pena (e quando não)
Sendo honesto: na maioria dos casos, a poupança não vale a pena em 2026. Mas há situações em que a diferença é tão pequena que a conveniência pode pesar.
Quando ainda pode fazer sentido
- Valores muito pequenos: com R$ 500 por um mês, a poupança renderia cerca de R$ 3,30 e um CDB de 100% do CDI, cerca de R$ 4,15 líquidos. Diferença de centavos.
- Simplicidade: para quem ainda não tem conta em corretora e precisa separar um dinheiro hoje, a poupança é imediata.
- Curtíssimo prazo: para dinheiro que ficará aplicado menos de 30 dias, CDB e Tesouro pagam IOF; a poupança, não. Mas ela só rende ao completar o aniversário mensal: antes disso, também não paga nada.
Quando não vale a pena
- Reserva de emergência: Tesouro Selic ou CDB de liquidez diária a 100% do CDI oferecem segurança comparável, liquidez diária e rendimento maior. Veja como montar sua reserva de emergência.
- Objetivos de médio e longo prazo: quanto maior o prazo, maior a diferença acumulada, como mostra a tabela de 5 anos.
- Valores maiores: em R$ 100 mil, a diferença passa de R$ 3 mil em apenas um ano.
Vantagens e desvantagens da poupança
| Vantagens | Desvantagens |
|---|---|
| Isenta de IR e sem IOF | Rende menos que Tesouro Selic, CDB 100% CDI e LCI |
| Sem taxas de custódia | Rendimento só na data de aniversário |
| Cobertura do FGC | Rendimento limitado a 0,5% + TR com Selic alta |
| Simplicidade e acesso imediato | Ganho real baixo frente à inflação |
Segurança: poupança, CDB e Tesouro
Poupança, CDB e LCI contam com o Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF por instituição, com teto global de R$ 1 milhão a cada 4 anos. Os detalhes estão no site do FGC.
O Tesouro Selic não tem FGC, porque a garantia é do próprio Tesouro Nacional. Em termos de segurança, portanto, trocar a poupança por essas alternativas não aumenta o risco de forma relevante, desde que você respeite os limites do FGC e escolha instituições sólidas.
O que muda se a Selic cair abaixo de 8,5%
A Selic vem em trajetória de queda: o corte de setembro foi o 5º consecutivo. Pelo Boletim Focus de 14/09, a mediana das projeções é de 13,75% no fim de 2026, 12% no fim de 2027 e 10,5% em 2028. São projeções, não certezas, mas indicam a Selic ainda acima de 8,5% nesse horizonte.
Se a Selic chegar a 8,5% ou menos, a poupança (para depósitos a partir de maio de 2012) passa a render 70% da Selic + TR. Nesse cenário, considerando o CDI próximo da Selic e ignorando a TR, o CDB precisaria pagar cerca de 82% do CDI (IR de 15%) a cerca de 90% do CDI (IR de 22,5%) para empatar com a poupança.
Ou seja, com juros mais baixos, a poupança fica relativamente mais competitiva frente a CDBs ruins. Ainda assim, um CDB de 100% do CDI ou o Tesouro Selic continuariam rendendo mais.
Como migrar da poupança
Migrar é simples e não tem custo de saída. O cuidado principal é com o calendário.
- Verifique a data de aniversário: espere o dia do crédito para resgatar e não perder o rendimento do mês.
- Abra conta em uma corretora ou use a área de investimentos do seu banco, comparando as taxas oferecidas.
- Defina o destino de cada parte: reserva de emergência em aplicações com liquidez diária; objetivos com prazo definido podem ir para LCI, LCA ou CDBs com vencimento compatível.
- Transfira o dinheiro por Pix ou TED de conta de mesma titularidade.
- Aplique e acompanhe: confira o rendimento líquido e os limites do FGC por instituição.
Se você tem um valor maior parado e quer ver as opções em detalhe, confira quanto rendem R$ 100 mil em diferentes aplicações.
Conclusão
Então, poupança vale a pena em 2026? Para a maioria das pessoas, não. Com a Selic em 13,75%, a poupança rende cerca de 8,2% ao ano, enquanto Tesouro Selic, CDBs de 100% do CDI e LCIs rendem bem mais, mesmo após o imposto, com segurança comparável e liquidez diária em muitos casos.
Ela ainda pode servir para valores muito pequenos ou por conveniência imediata. Para reserva de emergência e objetivos de médio prazo, porém, migrar costuma valer a pena. Para acompanhar a Selic e as regras da poupança, consulte o Banco Central.
Perguntas frequentes
Quanto rende a poupança em 2026?
Com a Selic acima de 8,5%, a poupança rende 0,5% ao mês + TR. Em outubro de 2026, isso equivale a cerca de 0,66% ao mês e 8,2% ao ano, isento de imposto de renda.
Poupança ou CDB: qual rende mais?
Um CDB que paga 100% do CDI rende mais que a poupança mesmo após o IR. O CDB só perde se pagar menos de cerca de 78% do CDI em resgates de até 180 dias, ou menos de cerca de 71% do CDI acima de 720 dias.
Poupança ou Tesouro Selic: qual é melhor?
Em uma simulação com R$ 100 mil por 12 meses, o Tesouro Selic renderia cerca de R$ 11.100 líquidos, contra cerca de R$ 8.220 da poupança. O Tesouro Selic tem liquidez diária e garantia do Tesouro Nacional.
A poupança é mais segura que o CDB?
Em termos de garantia, são equivalentes: poupança e CDB têm cobertura do FGC até R$ 250 mil por CPF por instituição, com teto global de R$ 1 milhão a cada 4 anos.
O que acontece se eu sacar da poupança antes do aniversário?
Você perde o rendimento do período desde o último aniversário. A poupança credita juros uma vez por mês, na data de aniversário do depósito.
Quando a poupança passa a render 70% da Selic?
Quando a Selic fica igual ou abaixo de 8,5% ao ano, a poupança rende 70% da Selic + TR. A regra vale para depósitos feitos a partir de maio de 2012; os anteriores rendem sempre 0,5% ao mês + TR.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Dados atualizados em outubro de 2026.